Domain pmzh.de kaufen?
Wir ziehen mit dem Projekt
pmzh.de um.
Sind Sie am Kauf der Domain
pmzh.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pmzh.de kaufen?
Wann wird der Sollzins fällig?
Der Sollzins wird fällig, wenn ein Kreditnehmer den vereinbarten Zinssatz für einen Kredit nicht rechtzeitig oder vollständig bezahlt. In der Regel wird der Sollzins monatlich oder quartalsweise berechnet und dem Kreditkonto belastet. Es ist wichtig, den Sollzins fristgerecht zu begleichen, um zusätzliche Kosten in Form von Verzugszinsen oder Mahngebühren zu vermeiden. Die genauen Bedingungen für die Fälligkeit des Sollzinses sind im Kreditvertrag festgelegt und sollten sorgfältig geprüft werden. Bei Unklarheiten empfiehlt es sich, den Kreditgeber um Aufklärung zu bitten. **
Was ist ein Sollzins pa?
Ein Sollzins pa ist der jährliche Prozentsatz, zu dem ein Kreditnehmer Zinsen auf einen Kredit zahlen muss. Der Sollzins pa wird oft als effektiver Jahreszins ausgedrückt und beinhaltet neben dem Nominalzins auch alle zusätzlichen Kosten wie Bearbeitungsgebühren. Er gibt an, wie hoch die Kosten für die Kreditaufnahme pro Jahr sind. Je höher der Sollzins pa, desto teurer wird der Kredit insgesamt. Es ist wichtig, den Sollzins pa bei der Auswahl eines Kredits zu berücksichtigen, um die Gesamtkosten richtig einschätzen zu können. **


Ähnliche Suchbegriffe für Sollzins
Top-Angebote
Produkte zum Begriff Sollzins:
-
Teamarbeit in Kindertageseinrichtungen, Fachbücher von Barbara LochnerBarbara Lochner untersucht in ihrer Studie, wie das pädagogische Personal in Kindertageseinrichtungen als Team zusammenarbeitet. Auf der Grundlage von Gesprächsanalysen und teilnehmenden Beobachtungen zeigt sie, welche Bedeutung der kollegialen Gemeinschaft in der praktischen Bewältigung des pädagogischen Arbeitsalltags zukommt. Ihre Analysen fokussieren dabei die sozialen Herstellungspraxen und Prozesse, in denen die Pädagoginnen und Pädagogen gemeinschaftlich oder aufeinander bezogen handeln. Dieses Vorgehen ermöglicht es, jenseits von konzeptioneller Rhetorik ein Verständnis für die unterschiedlichen Varianten verwirklichter Zusammengehörigkeit im Team zu entwickeln.69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Teamarbeit, Teampsychologie, Teamentwicklung, Fachbücher von Florian BeckerErfahren Sie in diesem kompakten Fachbuch, wie Sie Teams erfolgreich zusammenstellen, einsetzen, entwickeln und führen - als Führungskraft, Teammitglied oder zur Vorbereitung darauf! Teams sind in der modernen Wirtschaft allgegenwärtig. Woran liegt es, dass manche Teams Top-Leistungen vollbringen, viele andere aber nicht - und einige auch scheitern? Vor allem: Wie können Sie Ihre Teams zum Erfolg führen? Diplom-Psychologe Prof. Dr. Florian Becker gibt als Experte für Wirtschaftspsychologie mit langjähriger Praxiserfahrung Antworten auf diese Fragen. Gewinnen Sie wertvolles Insider-Wissen aus erster Hand!.27,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Projektmanagement, Fachbücher von Thorsten ReichertErfolgreiches Projektmanagement sucht und findet immer die richtigen Wege und Entscheidungen für das Projekt, um planmässig das gesteckte Ziel zu erreichen. Dieses Buch von Thorsten Reichert gibt Ihnen die nötige Sicherheit im Umgang mit Projekten – von der belastbaren Planung bis zum erfolgreichen Abschluss. Sie lernen effiziente Lösungswege, zeitsparende Techniken und praktische Tools kennen. Typische Situationen aus dem Projektalltag zeigen, welche Handlungsoptionen Sie als Projektmanager:in haben und wie Sie diese selbst unter schwierigen Bedingungen souverän nutzen. Inhalte: - Vor dem Start: aus Visionen konkrete Ziele machen - Projekte planen und organisieren: Licht in die Black Box bringen - Verbündete schaffen: Betroffene zu Beteiligten machen - Sicher auf Kurs bleiben: Qualität, Termin und Budget halten - Nach dem Projekt ist vor dem Projekt: Ergebnisse sichern - Agilität im Projektmanagement: diese Tools brauchen Sie Neu in der 5. Auflage: - Intensivere Darstellung des agilen Projektmanagements - Gegenüberstellung von klassischen und agilen Vorgehensweisen - Aktualisierung von Quellen, Beispielen, Grafiken Die digitale und kostenfreie Ergänzung zu Ihrem Buch auf myBook+: - Zugriff auf ergänzende Materialien und Inhalte - E-Book direkt online lesen im Browser - Persönliche Fachbibliothek mit Ihren Büchern.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zeitmanagement im Takt der Persönlichkeit, Fachbücher von Eva BrandtSeit 20 Jahren forscht und lehrt Eva Brandt als Expertin für Selbst- und Zeitmanagement. Als Beraterin hat sie häufig erfahren, dass gängige Konzepte scheitern und sich nicht einfach auf jeden anwenden lassen. Was beim effizienten Selbstmanagement hilft, ist das Wissen um die eigenen Temperamente und die klare Entscheidung, danach zu handeln. Deshalb steht für sie die Persönlichkeitsanalyse am Anfang. Ob Macher, Gesellige oder Analytiker, Eva Brandt stellt den Menschen in den Mittelpunkt - und nicht die Systematik. Grundlage ist das Structogram, das Paul MacLean und Rolf W. Schirm aus der Biostruktur-Analyse entwickelt haben, die die Gehirnforschung mit der Verhaltensforschung verbindet. Dr. Eva Brandt trifft als Zeitexpertin den Nerv im Management. Sie gibt diesem grossen Thema eine wissenschaftliche Leichtigkeit. Sie zeigt, dass Zeitmanagement nicht nach vorgefertigten Systemen wirkt, sondern eine Sache der Persönlichkeit ist. Lesenswert! Michael Kleinemeier, Vorstand SAP SE Aus dem Inhalt: - Zeitanalyse - Anleitung für Coaches und Trainer - Blick auf genetisches und antrainiertes Verhalten - Merkmale der Macher, Geselligen und Analytiker hinsichtlich des Zeitmanagements.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der gebundene Sollzins?
Der gebundene Sollzins ist der Zinssatz, den ein Kreditnehmer für die gesamte Laufzeit eines Kredits zahlen muss. Im Gegensatz zum variablen Sollzins bleibt der gebundene Sollzins über die gesamte Laufzeit konstant. Dies bietet dem Kreditnehmer Planungssicherheit, da die monatlichen Raten gleichbleibend sind. Der gebundene Sollzins wird bei Vertragsabschluss festgelegt und kann nicht mehr verändert werden, es sei denn, es liegt ein wichtiger Grund vor, der eine Anpassung rechtfertigt. Insgesamt ist der gebundene Sollzins ein wichtiger Faktor bei der Entscheidung für einen Kredit, da er die Gesamtkosten des Darlehens maßgeblich beeinflusst. **
-
Was ist der Sollzins für Überziehung?
Der Sollzins für Überziehung bezieht sich auf den Zinssatz, der für den Betrag berechnet wird, den ein Kunde über sein Konto hinaus überzieht. Dieser Zinssatz ist in der Regel höher als der normale Kreditzins und kann je nach Bank und Konto variieren. Es ist wichtig, die genauen Konditionen und Zinssätze bei der jeweiligen Bank zu erfragen. **
-
Was ist effektiver Jahreszins und Sollzins?
Was ist effektiver Jahreszins und Sollzins? Der effektive Jahreszins ist der Gesamtbetrag der Zinsen und Gebühren, den ein Kreditnehmer über ein Jahr hinweg für einen Kredit zahlen muss. Er berücksichtigt neben dem Nominalzins auch alle weiteren Kosten, die bei der Kreditaufnahme anfallen. Der Sollzins hingegen ist der reine Zinssatz, den der Kreditnehmer für den geliehenen Betrag zahlen muss, ohne Berücksichtigung von weiteren Kosten. Der effektive Jahreszins gibt somit einen besseren Überblick über die tatsächlichen Kosten eines Kredits, während der Sollzins lediglich den reinen Zinssatz angibt. **
-
Was ist der Sollzins bei Bausparvertrag?
Der Sollzins bei einem Bausparvertrag ist der Zinssatz, zu dem der Bausparer das Darlehen zurückzahlen muss. Dieser Zinssatz wird bei Vertragsabschluss festgelegt und bleibt während der gesamten Laufzeit konstant. Der Sollzins ist unabhängig von Marktschwankungen und bietet somit Planungssicherheit für den Bausparer. Er wird zusammen mit dem Tilgungssatz verwendet, um die monatliche Rate für das Bauspardarlehen zu berechnen. Es ist wichtig, den Sollzins bei der Auswahl eines Bausparvertrags zu berücksichtigen, da er einen erheblichen Einfluss auf die Gesamtkosten des Darlehens hat. **
Was ist wichtiger Sollzins oder Effektivzins?
Der Sollzins ist der nominale Zinssatz, den ein Kreditnehmer zahlen muss, während der Effektivzins alle zusätzlichen Kosten wie Gebühren und Provisionen berücksichtigt. Der Effektivzins gibt also einen genaueren Überblick über die tatsächlichen Kosten eines Kredits. In der Regel ist der Effektivzins wichtiger, da er alle Kosten einbezieht und somit einen besseren Vergleich zwischen verschiedenen Kreditangeboten ermöglicht. Es ist daher ratsam, bei der Auswahl eines Kredits besonders auf den Effektivzins zu achten, um die tatsächlichen Kosten zu verstehen und einen besseren Überblick über die finanziellen Auswirkungen zu erhalten. **
Was bedeutet Sollzins und effektiver Jahreszins?
Der Sollzins ist der Zinssatz, den ein Kreditnehmer auf den geliehenen Betrag zahlen muss. Er wird oft als nominaler Zinssatz bezeichnet und gibt an, wie hoch die Zinsen für das geliehene Geld sind. Der effektive Jahreszins hingegen beinhaltet nicht nur den Sollzins, sondern auch alle weiteren Kosten, die im Zusammenhang mit dem Kredit anfallen, wie beispielsweise Bearbeitungsgebühren oder Provisionen. Er gibt somit einen Gesamtüberblick über die tatsächlichen Kosten eines Kredits und ist daher für Verbraucher ein wichtiger Anhaltspunkt, um verschiedene Kreditangebote miteinander zu vergleichen. Insgesamt ist der effektive Jahreszins also aussagekräftiger als der Sollzins, da er alle relevanten Kosten berücksichtigt. **
Top-Angebote
Produkte zum Begriff Sollzins:
-
Organisation und Projektmanagement, Fachbücher von Rainer Bergmann, Martin GarrechtDas Fachbuch "Organisation und Projektmanagement" bietet eine umfassende Analyse der Gestaltung, Theorien und Konzepte im Bereich des Projektmanagements. Es beleuchtet den Wandel in der Organisation und vermittelt praxisnahe Erkenntnisse durch verschiedene Fallstudien. Die Autoren Martin Garrecht und Rainer Bergmann kombinieren theoretische Grundlagen mit praktischen Anwendungen, um Leser ein tiefes Verständnis für die Herausforderungen und Chancen im Projektmanagement zu ermöglichen. Mit 498 Seiten bietet das Buch eine fundierte Grundlage für Studierende und Fachleute, die ihre Kenntnisse in Wirtschaft und Recht vertiefen möchten. Die vierte Auflage, veröffentlicht im Jahr 2026, ist in deutscher Sprache verfasst und richtet sich an ein breites Publikum, das sich mit den aktuellen Entwicklungen im Bereich Organisation und Projektmanagement auseinandersetzen möchte.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zeitmanagement für Juristen, Fachbücher von Jochen TheurerDieses Buch stellt Zeitmanagement-Strategien speziell für Juristen und Rechtsanwälte, Steuerberater und Wirtschaftsprüfer vor. Diese Berufsgruppen sind Standesregeln und hohem wirtschaftlichen Druck ausgesetzt und klagen häufig über Zeitprobleme. Doch die üblichen Ratschläge zum Thema Zeitmanagement helfen ihnen aufgrund der besonderen beruflichen Anforderungen meist nicht weiter. Zudem sind die Zeitprobleme so individuell, dass eine allgemeine Strategie nicht passt. Hier setzt dieses Buch an: Es vermittelt Juristen und Rechtsanwälten, Steuerberatern und Wirtschaftsprüfern das Wissen und die Werkzeuge, um selbstständig Strategien für ihre persönlichen Zeitprobleme zu entwickeln und diese erfolgreich in ihrem beruflichen Alltag umzusetzen. Die überarbeitete 4. Auflage wurde um Erfahrungen aus der Corona-Pandemie und ein Kapitel über Gesundheit und Körper erweitert.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Teamarbeit in Kindertageseinrichtungen, Fachbücher von Barbara LochnerBarbara Lochner untersucht in ihrer Studie, wie das pädagogische Personal in Kindertageseinrichtungen als Team zusammenarbeitet. Auf der Grundlage von Gesprächsanalysen und teilnehmenden Beobachtungen zeigt sie, welche Bedeutung der kollegialen Gemeinschaft in der praktischen Bewältigung des pädagogischen Arbeitsalltags zukommt. Ihre Analysen fokussieren dabei die sozialen Herstellungspraxen und Prozesse, in denen die Pädagoginnen und Pädagogen gemeinschaftlich oder aufeinander bezogen handeln. Dieses Vorgehen ermöglicht es, jenseits von konzeptioneller Rhetorik ein Verständnis für die unterschiedlichen Varianten verwirklichter Zusammengehörigkeit im Team zu entwickeln.69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Teamarbeit, Teampsychologie, Teamentwicklung, Fachbücher von Florian BeckerErfahren Sie in diesem kompakten Fachbuch, wie Sie Teams erfolgreich zusammenstellen, einsetzen, entwickeln und führen - als Führungskraft, Teammitglied oder zur Vorbereitung darauf! Teams sind in der modernen Wirtschaft allgegenwärtig. Woran liegt es, dass manche Teams Top-Leistungen vollbringen, viele andere aber nicht - und einige auch scheitern? Vor allem: Wie können Sie Ihre Teams zum Erfolg führen? Diplom-Psychologe Prof. Dr. Florian Becker gibt als Experte für Wirtschaftspsychologie mit langjähriger Praxiserfahrung Antworten auf diese Fragen. Gewinnen Sie wertvolles Insider-Wissen aus erster Hand!.27,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann wird der Sollzins fällig?
Der Sollzins wird fällig, wenn ein Kreditnehmer den vereinbarten Zinssatz für einen Kredit nicht rechtzeitig oder vollständig bezahlt. In der Regel wird der Sollzins monatlich oder quartalsweise berechnet und dem Kreditkonto belastet. Es ist wichtig, den Sollzins fristgerecht zu begleichen, um zusätzliche Kosten in Form von Verzugszinsen oder Mahngebühren zu vermeiden. Die genauen Bedingungen für die Fälligkeit des Sollzinses sind im Kreditvertrag festgelegt und sollten sorgfältig geprüft werden. Bei Unklarheiten empfiehlt es sich, den Kreditgeber um Aufklärung zu bitten. **
-
Was ist ein Sollzins pa?
Ein Sollzins pa ist der jährliche Prozentsatz, zu dem ein Kreditnehmer Zinsen auf einen Kredit zahlen muss. Der Sollzins pa wird oft als effektiver Jahreszins ausgedrückt und beinhaltet neben dem Nominalzins auch alle zusätzlichen Kosten wie Bearbeitungsgebühren. Er gibt an, wie hoch die Kosten für die Kreditaufnahme pro Jahr sind. Je höher der Sollzins pa, desto teurer wird der Kredit insgesamt. Es ist wichtig, den Sollzins pa bei der Auswahl eines Kredits zu berücksichtigen, um die Gesamtkosten richtig einschätzen zu können. **
-
Was ist der gebundene Sollzins?
Der gebundene Sollzins ist der Zinssatz, den ein Kreditnehmer für die gesamte Laufzeit eines Kredits zahlen muss. Im Gegensatz zum variablen Sollzins bleibt der gebundene Sollzins über die gesamte Laufzeit konstant. Dies bietet dem Kreditnehmer Planungssicherheit, da die monatlichen Raten gleichbleibend sind. Der gebundene Sollzins wird bei Vertragsabschluss festgelegt und kann nicht mehr verändert werden, es sei denn, es liegt ein wichtiger Grund vor, der eine Anpassung rechtfertigt. Insgesamt ist der gebundene Sollzins ein wichtiger Faktor bei der Entscheidung für einen Kredit, da er die Gesamtkosten des Darlehens maßgeblich beeinflusst. **
-
Was ist der Sollzins für Überziehung?
Der Sollzins für Überziehung bezieht sich auf den Zinssatz, der für den Betrag berechnet wird, den ein Kunde über sein Konto hinaus überzieht. Dieser Zinssatz ist in der Regel höher als der normale Kreditzins und kann je nach Bank und Konto variieren. Es ist wichtig, die genauen Konditionen und Zinssätze bei der jeweiligen Bank zu erfragen. **
Ähnliche Suchbegriffe für Sollzins
-
Projektmanagement, Fachbücher von Thorsten ReichertErfolgreiches Projektmanagement sucht und findet immer die richtigen Wege und Entscheidungen für das Projekt, um planmässig das gesteckte Ziel zu erreichen. Dieses Buch von Thorsten Reichert gibt Ihnen die nötige Sicherheit im Umgang mit Projekten – von der belastbaren Planung bis zum erfolgreichen Abschluss. Sie lernen effiziente Lösungswege, zeitsparende Techniken und praktische Tools kennen. Typische Situationen aus dem Projektalltag zeigen, welche Handlungsoptionen Sie als Projektmanager:in haben und wie Sie diese selbst unter schwierigen Bedingungen souverän nutzen. Inhalte: - Vor dem Start: aus Visionen konkrete Ziele machen - Projekte planen und organisieren: Licht in die Black Box bringen - Verbündete schaffen: Betroffene zu Beteiligten machen - Sicher auf Kurs bleiben: Qualität, Termin und Budget halten - Nach dem Projekt ist vor dem Projekt: Ergebnisse sichern - Agilität im Projektmanagement: diese Tools brauchen Sie Neu in der 5. Auflage: - Intensivere Darstellung des agilen Projektmanagements - Gegenüberstellung von klassischen und agilen Vorgehensweisen - Aktualisierung von Quellen, Beispielen, Grafiken Die digitale und kostenfreie Ergänzung zu Ihrem Buch auf myBook+: - Zugriff auf ergänzende Materialien und Inhalte - E-Book direkt online lesen im Browser - Persönliche Fachbibliothek mit Ihren Büchern.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zeitmanagement im Takt der Persönlichkeit, Fachbücher von Eva BrandtSeit 20 Jahren forscht und lehrt Eva Brandt als Expertin für Selbst- und Zeitmanagement. Als Beraterin hat sie häufig erfahren, dass gängige Konzepte scheitern und sich nicht einfach auf jeden anwenden lassen. Was beim effizienten Selbstmanagement hilft, ist das Wissen um die eigenen Temperamente und die klare Entscheidung, danach zu handeln. Deshalb steht für sie die Persönlichkeitsanalyse am Anfang. Ob Macher, Gesellige oder Analytiker, Eva Brandt stellt den Menschen in den Mittelpunkt - und nicht die Systematik. Grundlage ist das Structogram, das Paul MacLean und Rolf W. Schirm aus der Biostruktur-Analyse entwickelt haben, die die Gehirnforschung mit der Verhaltensforschung verbindet. Dr. Eva Brandt trifft als Zeitexpertin den Nerv im Management. Sie gibt diesem grossen Thema eine wissenschaftliche Leichtigkeit. Sie zeigt, dass Zeitmanagement nicht nach vorgefertigten Systemen wirkt, sondern eine Sache der Persönlichkeit ist. Lesenswert! Michael Kleinemeier, Vorstand SAP SE Aus dem Inhalt: - Zeitanalyse - Anleitung für Coaches und Trainer - Blick auf genetisches und antrainiertes Verhalten - Merkmale der Macher, Geselligen und Analytiker hinsichtlich des Zeitmanagements.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
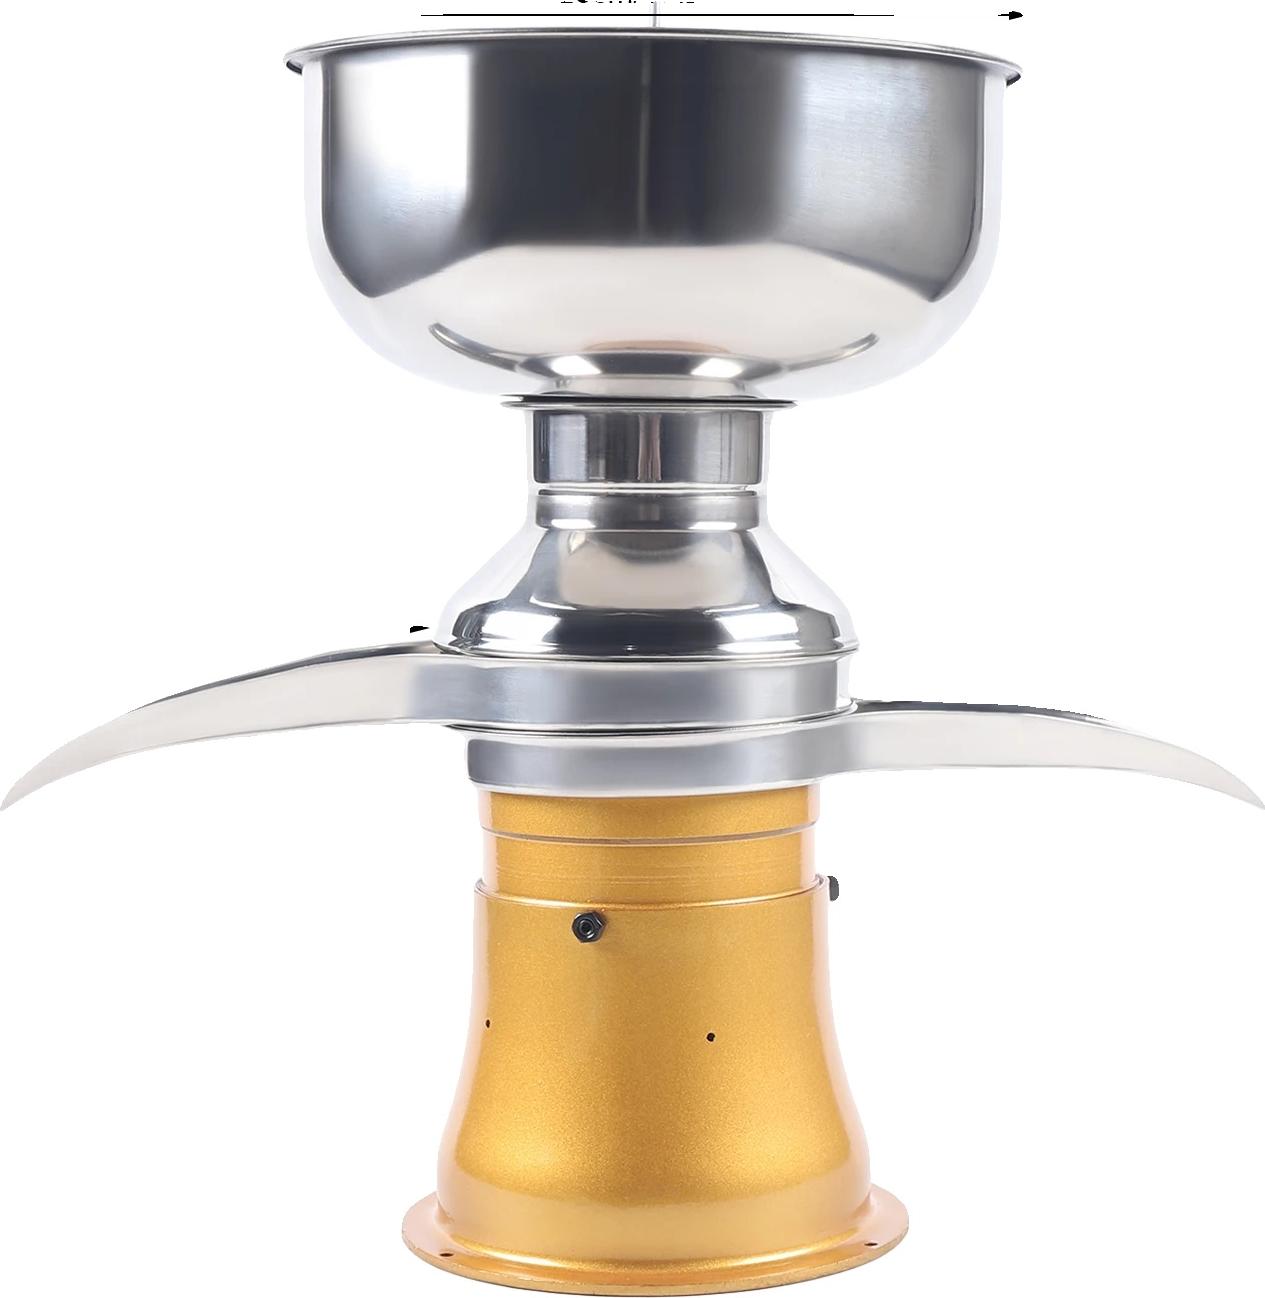
Milchcremeseparator, Edelstahl, hohe Effizienz, Dunkelkhakieffiziente trennung: dieses produkt verwandelt schnell rohoder vollmilch in sahne und magermilch, sodass sie zeit und mühe bei ihren milchverarbeitungsaufgaben sparen.benutzerfreundliches design: für den einsatz auf dem tisch konzipiert, lässt es sich bequem in ihrer küche oder milchverarbeitungseinrichtung einrichten, ohne dass umfangreiche montage erforderlich ist.hohe leistung: mit einem maximalen milchertrag von bis zu 50 litern pro stunde können sie große mengen milch effizient verarbeiten.leiser betrieb: der hochgeschwindigkeits-rollmotor arbeitet leise, sodass sie während des milchtrennungsprozesses eine nahtlose und unauffällige erfahrung genießen können. Spezifikation: material: edelstahlabmessungen: basisdurchmesser 18 cm; produkthöhe 50 cmmaximale milchmenge: 50 l pro stundemilchschüsselkapazität: 5 lrollergeschwindigkeit: 980011000 u/minkontinuierliche arbeitszeit: 4 stundenleistung: 30 wmotortyp: gleichstrommotoranzahl der festplatten im trommel: 15Die von Ihnen gekaufte V322,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Was ist effektiver Jahreszins und Sollzins?
Was ist effektiver Jahreszins und Sollzins? Der effektive Jahreszins ist der Gesamtbetrag der Zinsen und Gebühren, den ein Kreditnehmer über ein Jahr hinweg für einen Kredit zahlen muss. Er berücksichtigt neben dem Nominalzins auch alle weiteren Kosten, die bei der Kreditaufnahme anfallen. Der Sollzins hingegen ist der reine Zinssatz, den der Kreditnehmer für den geliehenen Betrag zahlen muss, ohne Berücksichtigung von weiteren Kosten. Der effektive Jahreszins gibt somit einen besseren Überblick über die tatsächlichen Kosten eines Kredits, während der Sollzins lediglich den reinen Zinssatz angibt. **
-
Was ist der Sollzins bei Bausparvertrag?
Der Sollzins bei einem Bausparvertrag ist der Zinssatz, zu dem der Bausparer das Darlehen zurückzahlen muss. Dieser Zinssatz wird bei Vertragsabschluss festgelegt und bleibt während der gesamten Laufzeit konstant. Der Sollzins ist unabhängig von Marktschwankungen und bietet somit Planungssicherheit für den Bausparer. Er wird zusammen mit dem Tilgungssatz verwendet, um die monatliche Rate für das Bauspardarlehen zu berechnen. Es ist wichtig, den Sollzins bei der Auswahl eines Bausparvertrags zu berücksichtigen, da er einen erheblichen Einfluss auf die Gesamtkosten des Darlehens hat. **
-
Was ist wichtiger Sollzins oder Effektivzins?
Der Sollzins ist der nominale Zinssatz, den ein Kreditnehmer zahlen muss, während der Effektivzins alle zusätzlichen Kosten wie Gebühren und Provisionen berücksichtigt. Der Effektivzins gibt also einen genaueren Überblick über die tatsächlichen Kosten eines Kredits. In der Regel ist der Effektivzins wichtiger, da er alle Kosten einbezieht und somit einen besseren Vergleich zwischen verschiedenen Kreditangeboten ermöglicht. Es ist daher ratsam, bei der Auswahl eines Kredits besonders auf den Effektivzins zu achten, um die tatsächlichen Kosten zu verstehen und einen besseren Überblick über die finanziellen Auswirkungen zu erhalten. **
-
Was bedeutet Sollzins und effektiver Jahreszins?
Der Sollzins ist der Zinssatz, den ein Kreditnehmer auf den geliehenen Betrag zahlen muss. Er wird oft als nominaler Zinssatz bezeichnet und gibt an, wie hoch die Zinsen für das geliehene Geld sind. Der effektive Jahreszins hingegen beinhaltet nicht nur den Sollzins, sondern auch alle weiteren Kosten, die im Zusammenhang mit dem Kredit anfallen, wie beispielsweise Bearbeitungsgebühren oder Provisionen. Er gibt somit einen Gesamtüberblick über die tatsächlichen Kosten eines Kredits und ist daher für Verbraucher ein wichtiger Anhaltspunkt, um verschiedene Kreditangebote miteinander zu vergleichen. Insgesamt ist der effektive Jahreszins also aussagekräftiger als der Sollzins, da er alle relevanten Kosten berücksichtigt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.